پرداخت اینترنتی ایرانی از خارج از کشور
از خرید یک کالا در دیجیکالا تا پرداخت اشتراک فیلیمو یا تمدید یک سرویس ایرانی، همه این کارها در نهایت به یک نقطه مشترک میرسند: درگاه پرداخت آنلاین ایرانی. این درگاهها، زیرساخت پرداخت کارتبهکارت و آنلاین کشور را مدیریت میکنند و معمولاً حساسترین بخش هر تراکنش آنلاین از خارج از کشور هستند.
برای مرور مسیر کلی استفاده از خدمات بانکی ایران از خارج، راهنمای بانکداری از خارج از کشور را هم ببینید.
برای کسی که سالهاست خارج از ایران زندگی میکند و با سیستم بانکی و پرداخت کشورهای دیگر آشناست، رفتار درگاههای پرداخت ایرانی ممکن است در ابتدا کمی متفاوت بهنظر برسد؛ مثلاً اتکای بیشتر به کارتهای بانکی داخلی بهجای کارتهای اعتباری بینالمللی، یا استفاده گسترده از کارتبهکارت بهعنوان یک روش پرداخت رایج و پذیرفتهشده، نه یک استثنا. آشنایی با این تفاوتها، پیش از اولین تلاش برای پرداخت، از سردرگمی غیرضروری جلوگیری میکند.
درگاه پرداخت دقیقاً چه کاری انجام میدهد؟
وقتی روی «پرداخت» در یک سایت ایرانی کلیک میکنید، معمولاً به یک صفحه درگاه پرداخت (مثل زرینپال یا سایر درگاههای متصل به شبکه شاپرک) هدایت میشوید که اطلاعات کارت شما را میگیرد، از بانک تأیید میگیرد، و نتیجه را به همان فروشگاه یا سرویس برمیگرداند.
چرا درگاههای پرداخت به آدرس آیپی حساساند؟
چون این درگاهها مستقیماً با پول واقعی سروکار دارند، لایههای امنیتیشان معمولاً سختگیرانهتر از یک صفحه مرور ساده است. آدرس آیپی یکی از فاکتورهایی است که در این بررسی امنیتی نقش دارد؛ یک آدرس غیرایرانی میتواند باعث رد تراکنش، درخواست تأیید بیشتر، یا نمایش خطای مبهم شود.
چرا یک تراکنش ناموفق همیشه به معنای کسر پول نیست؛ اما گاهی هست
یک نگرانی رایج این است که اگر تراکنش با خطا مواجه شود، آیا پول از حساب کسر میشود یا نه. در بیشتر موارد، یک تراکنش کاملاً ناموفق (رد شده پیش از تکمیل) پولی کسر نمیکند؛ اما در برخی حالات نادر، ممکن است مبلغ موقتاً بلوکه شود و پس از چند روز کاری به حساب برگردد. اگر بعد از یک تراکنش ناموفق، مبلغی از حساب کسر شده و طی چند روز کاری بازنگشت، باید مستقیماً با بانک یا درگاه پرداخت مربوطه پیگیری کنید.
راهحل: اتصال پایدار پیش از شروع پرداخت
مهمترین توصیه عملی این است که هرگز اتصال آیپی ایران را در لحظه ورود به صفحه پرداخت برقرار نکنید؛ همیشه پیش از شروع کل فرآیند خرید، اتصال را برقرار و تست کنید. قطع شدن اتصال در میانه یک تراکنش پرداختی، دقیقاً همان سناریویی است که میتواند منجر به ابهام در وضعیت تراکنش شود.
چکلیست قبل از پرداخت
- اتصال آیپی ایران را برقرار و با یک سایت ایرانی دیگر تست کنید.
- اطلاعات کارت بانکی (شماره کارت، تاریخ انقضا، رمز دوم/CVV2) را از قبل آماده داشته باشید تا فرآیند سریع طی شود.
- در طول پرداخت، صفحه را نبندید یا رفرش نکنید تا نتیجه نهایی تراکنش مشخص شود.
- پس از تکمیل، رسید یا پیام تأیید را ذخیره یا اسکرینشات بگیرید.
امنیت اطلاعات کارت بانکی در درگاههای پرداخت
یک نگرانی رایج، امنیت وارد کردن اطلاعات کارت بانکی روی یک صفحه پرداخت است. درگاههای پرداخت معتبر ایرانی، مثل زرینپال، معمولاً از پروتکلهای رمزنگاری استاندارد صنعت پرداخت استفاده میکنند و اطلاعات کارت را مستقیم در اختیار فروشگاه مقصد قرار نمیدهند؛ فروشگاه فقط نتیجه نهایی (موفق یا ناموفق) تراکنش را دریافت میکند. برای اطمینان بیشتر، همیشه بررسی کنید که آدرس صفحه پرداخت واقعاً به همان درگاه شناختهشده تعلق دارد، نه یک صفحه جعلی مشابه.
پرداخت برای دیگران؛ تسویه هزینه از راه دور
یک کاربرد رایج دیگر درگاههای پرداخت ایرانی از خارج از کشور، تسویه هزینهای است که به نام شخص دیگری در ایران انجام میشود؛ مثلاً پرداخت شهریه دانشگاه فرزند، هزینه درمانی والدین، یا اقساط یک وام. در این موارد، شماره پیگیری یا شناسه پرداخت دقیق (که معمولاً توسط همان نهاد گیرنده وجه ارائه میشود) باید پیش از پرداخت آماده باشد، چون یک عدد اشتباه میتواند باعث ثبت پرداخت برای شخص یا حساب نادرست شود.
تفاوت پرداخت کارتبهکارت و پرداخت از طریق درگاه
کارتبهکارت مستقیم و پرداخت از طریق یک درگاه رسمی، دو مسیر متفاوت با ریسکهای متفاوتاند. پرداخت از طریق درگاه رسمی (مثل زرینپال)، معمولاً رسید و شماره پیگیری رسمی تولید میکند و در صورت بروز مشکل، مسیر پیگیری مشخصتری دارد. کارتبهکارت مستقیم به یک فروشنده ناشناس، بهخصوص در فروشگاههای کمترشناختهشده، ریسک بیشتری دارد؛ این توصیه مستقل از نوع اتصال اینترنتی شما، همیشه معتبر است.
وقتی صفحه پرداخت لود نمیشود اما پول کسر شده گزارش میشود
یکی از سناریوهای نگرانکننده این است که صفحه درگاه پرداخت هرگز کامل باز نشد یا خطا داد، اما پیامک کسر مبلغ از بانک دریافت کردید. در این حالت، معمولاً تراکنش در سمت بانک ثبت شده اما تأییدیه نهایی به فروشگاه یا سرویس مقصد نرسیده؛ این وضعیت معمولاً طی چند روز کاری بهصورت خودکار اصلاح میشود (یا مبلغ بازمیگردد یا سفارش با تأخیر ثبت میشود). اگر بعد از چند روز کاری هیچکدام اتفاق نیفتاد، تماس مستقیم با بانک همراه با نگهداشتن رسید پیامکی، سریعترین راه پیگیری است.
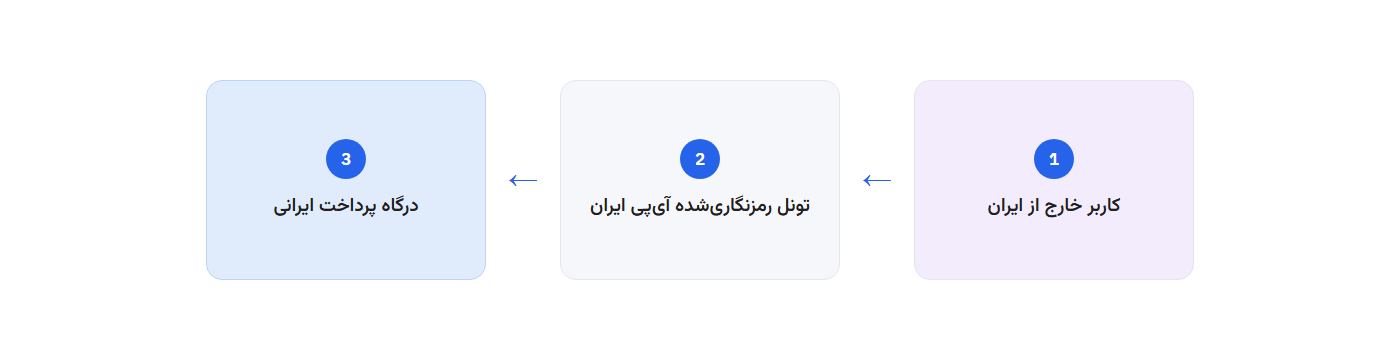
سیاست دقیق هر درگاه پرداخت یا بانک درباره تراکنشهای ناموفق، بازگشت وجه، و کارمزدها، باید مستقیماً از همان درگاه یا بانک استعلام شود؛ این مقاله فقط جنبه دسترسی شبکهای را پوشش میدهد.
سوالات متداول
آیا همه سایتهای ایرانی از یک درگاه پرداخت مشترک استفاده میکنند؟
خیر، درگاههای پرداخت متعددی در ایران فعالند و هر فروشگاه یا سرویس ممکن است از یک یا چند درگاه متفاوت استفاده کند.
اگر تراکنش من ناموفق شد اما پول کسر شده چه کنم؟
ابتدا چند روز کاری صبر کنید تا مبلغ بهطور خودکار بازگردد؛ اگر بازنگشت، مستقیماً با بانک یا درگاه پرداخت پیگیری کنید.
آیا برای پرداختهای بزرگ محدودیت خاصی وجود دارد؟
سقف مبلغ تراکنش را معمولاً بانک صادرکننده کارت تعیین میکند، نه درگاه پرداخت یا نوع اتصال اینترنتی شما.
آیا پرداخت از طریق کیف پولهای دیجیتال هم روی درگاههای ایرانی امکانپذیر است؟
این به امکانات هر درگاه پرداخت بستگی دارد؛ برای اطمینان از روشهای پشتیبانیشده، گزینههای پرداخت را در همان صفحه بررسی کنید.
آیا میتوان تاریخچه تراکنشهای انجامشده از طریق یک درگاه پرداخت را مشاهده کرد؟
معمولاً از طریق حساب کاربری همان فروشگاه یا سرویس مقصد، نه از خود درگاه پرداخت.
آیا رمز دوم کارت (CVV2) همیشه لازم است؟
برای اکثر تراکنشهای آنلاین ایرانی بله، همراه با رمز پویا؛ الزامات دقیق به بانک صادرکننده کارت شما بستگی دارد.
آیا امکان ذخیره اطلاعات کارت برای پرداختهای بعدی وجود دارد؟
برخی درگاهها این امکان را با رضایت کاربر ارائه میدهند؛ برای امنیت بیشتر، بسیاری کاربران ترجیح میدهند اطلاعات کارت را ذخیره نکنند.