کدام آی پی برای کارهای بانکی مناسبتر است؟
اگر تا اینجای مسیر تصمیمگیری برای خرید آیپی ایران رسیدهاید، احتمالاً با چند اصطلاح مواجه شدهاید: اشتراکی، ثابت، اختصاصی. این مقاله این گزینهها را مشخصاً از زاویه یک نیاز؛ بانکداری آنلاین؛ کنار هم میگذارد تا انتخاب سادهتر شود.
برای مرور مسیر کلی استفاده از خدمات بانکی ایران از خارج، راهنمای بانکداری از خارج از کشور را هم ببینید.
پیش از مقایسه دقیق، ارزش دارد یادآوری کنیم که هیچکدام از این سه گزینه «بد» نیستند؛ هرکدام برای یک نوع نیاز طراحی شدهاند. اشتباه رایج این است که کاربر بدون توجه به الگوی واقعی استفاده خودش، ارزانترین یا گرانترین گزینه را انتخاب میکند. این مقاله به شما کمک میکند تصمیم را بر اساس نیاز واقعی، نه صرفاً قیمت، بگیرید.
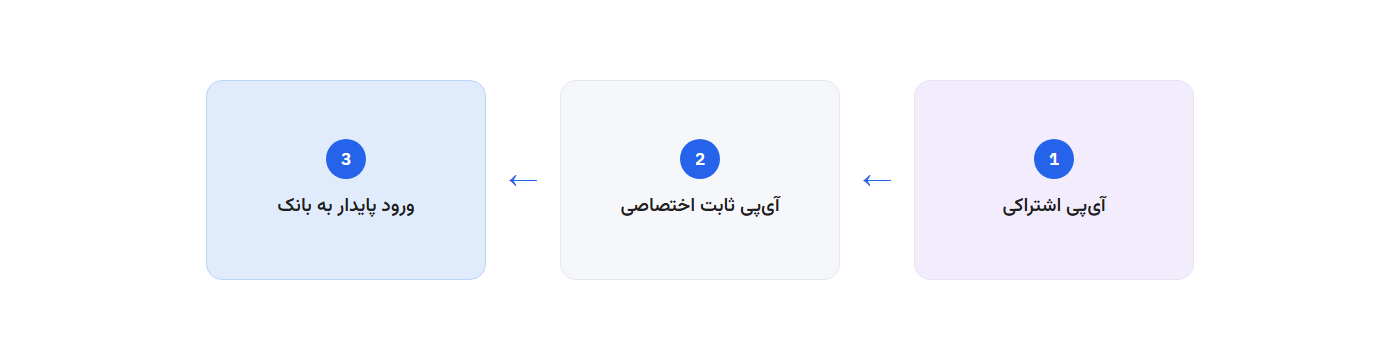
آیپی اشتراکی برای بانکداری
در آیپی اشتراکی، آدرس بین چند کاربر ناشناس تقسیم میشود. برای مرور عادی وب یا تماشای گاهبهگاه یک سایت ایرانی، این معمولاً کافی است. اما برای بانکداری، ریسک اضافهای وجود دارد: رفتار مشکوک هر کاربر دیگری روی همان آدرس، میتواند اعتبار آن آدرس را نزد سامانههای امنیتی بانک پایین بیاورد؛ حتی اگر شما هیچ کار غیرعادی نکرده باشید.
آیپی ثابت برای بانکداری
آیپی ثابت یعنی آدرس شما بین اتصالهای مختلف تغییر نمیکند. این ویژگی بهطور خاص برای بانکداری ارزش دارد، چون سامانههای بانکی نسبت به ورود ناگهانی از یک آدرس کاملاً جدید حساسترند. وقتی آدرس شما هر بار همان باشد، سامانه بانک یک الگوی ورود «آشنا» میبیند.
آیپی اختصاصی برای بانکداری
آیپی اختصاصی یعنی آن آدرس فقط مال شماست. این ویژگی، ریسک اعتبار مشترک با کاربران ناشناس دیگر را کاملاً حذف میکند؛ نکتهای که برای تراکنشهای حساس مالی اهمیت زیادی دارد.
پس کدامیک را انتخاب کنیم؟
برای کاربردهای عمومیتر و کمریسکتر (مثلاً تماشای گاهبهگاه فیلیمو)، آیپی اشتراکی معمولاً کافی و مقرونبهصرفه است. اما برای همراهبانک، اینترنتبانک، یا هر تراکنش مالی حساس، ترکیب «ثابت + اختصاصی» گزینه مطمئنتری است؛ چون هم آدرس شما ثابت میماند، هم هیچ کاربر دیگری آن را با شما شریک نیست.
- ریسک تحتتأثیر رفتار کاربران دیگر؛ اشتراکی: بالا · ثابتتنها: بستگی به اشتراکی یا اختصاصی بودن دارد · ثابت+اختصاصی: وجود ندارد
- الگوی ورود آشنا برای بانک؛ اشتراکی: خیر، آدرس ممکن است تغییر کند · ثابت+اختصاصی: بله
- هزینه نسبی؛ اشتراکی: پایینتر · ثابت+اختصاصی: بالاتر
- توصیه برای بانکداری؛ اشتراکی: مناسب کارهای کمریسک · ثابت+اختصاصی: توصیهشده
یک سناریوی عملی برای تصمیمگیری
فرض کنید هر ماه دو یا سه بار به همراهبانک ایرانی خود سر میزنید؛ چک کردن موجودی، شاید یک انتقال وجه. برای این الگوی استفاده کمتکرار، حتی یک آیپی اشتراکی معمولاً بدون مشکل جدی کار میکند، چون ریسک برخورد با رفتار مشکوک کاربران دیگر روی آدرس اشتراکی، در یک بازه کوتاه اتصال، نسبتاً پایین است. اما اگر روزانه یا هفتگی به بانک وارد میشوید، یا مبالغ قابلتوجهی جابهجا میکنید، هزینه اضافه یک پلن ثابت و اختصاصی، در برابر ریسک یک ورود ناموفق در لحظه حساس، معمولاً توجیه اقتصادی دارد.
نشانههایی که وقت ارتقا به پلن اختصاصی رسیده
چند نشانه رایج وجود دارد که معمولاً نشان میدهد پلن اشتراکی دیگر کافی نیست: مواجهه مکرر با درخواست تأیید هویت اضافه بدون دلیل مشخص، قطع شدن غیرمنتظره اتصال در میانه یک تراکنش مهم، یا نیاز به دسترسی همزمان از چند دستگاه برای چند نفر از خانواده. اگر هرکدام از این موارد بهطور مکرر تکرار میشود، ارتقا به پلن ثابت و اختصاصی معمولاً مشکل را از ریشه حل میکند.
نگاه کوتاه به هزینه در برابر ریسک
در نهایت، انتخاب بین این سه نوع آیپی یک تصمیم اقتصادی ساده است: هزینه اضافه یک پلن ثابت و اختصاصی را در برابر هزینه واقعی یک ورود ناموفق در یک لحظه حساس (مثلاً از دست دادن یک مهلت پرداخت، یا استرس ناشی از عدم دسترسی به حساب در یک وضعیت اضطراری) بسنجید. برای اکثر کاربرانی که کارهای بانکی را جدی میگیرند، این معادله معمولاً به نفع پلن ثابت و اختصاصی تمام میشود؛ اما تصمیم نهایی به الگوی استفاده شخصی هرکس بستگی دارد.
میتوان بین پلنها ترکیب کرد
یک نکته عملی: نیازی نیست همه کارهای اینترنتی خود را با یکجور پلن انجام دهید. برخی کاربران، برای مرور عمومی و تماشای گاهبهگاه از یک پلن اشتراکی ارزانتر استفاده میکنند، و برای کارهای بانکی حساس، جداگانه یک پلن ثابت و اختصاصی تهیه میکنند. این رویکرد ترکیبی، هزینه کلی را بهینه نگه میدارد بدون اینکه در کارهای حساس مالی مصالحهای صورت بگیرد.
سوالات متداول
آیا آیپی اشتراکی اصلاً برای بانکداری کار نمیکند؟
معمولاً کار میکند، اما با ریسک بیشتر نسبت به قطع یا محدودیت موقت بهدلیل رفتار سایر کاربران روی همان آدرس.
آیا میتوانم بعداً از اشتراکی به ثابت/اختصاصی ارتقا بدهم؟
برای جزئیات تغییر پلن، از بخش پشتیبانی داشبورد سوال کنید.
آیا برای یک بانک خاص، توصیه متفاوت است؟
اصل کلی برای همه بانکهای ایرانی یکسان است؛ تفاوتهای جزئی رفتاری بین بانکها ممکن است وجود داشته باشد، اما ریسک آیپی اشتراکی در برابر اختصاصی، مستقل از بانک مقصد است.
آیا هزینه بیشتر پلن ثابت/اختصاصی همیشه ارزشش را دارد؟
برای کاربردهای مالی حساس و پرتکرار، معمولاً بله؛ برای استفاده گاهبهگاه و کمریسک، پلن اشتراکی هم میتواند انتخاب معقولی باشد.
آیا میتوان بین چند پلن ثابت و اختصاصی، جابهجا شد؟
برای جزئیات تغییر بین پلنهای مختلف، از بخش پشتیبانی داشبورد راهنمایی بگیرید.
آیا پلن اختصاصی برای کسبوکارهای کوچک هم مناسب است؟
بله، برای کسبوکارهایی با تراکنشهای بانکی مکرر، پلن ثابت و اختصاصی معمولاً گزینه مناسبتری نسبت به اشتراکی است.
آیا نوع دستگاه (موبایل در برابر کامپیوتر) روی انتخاب پلن اثر میگذارد؟
نه بهطور مستقیم؛ آنچه اهمیت دارد فرکانس و حساسیت استفاده شماست، نه نوع دستگاهی که با آن وصل میشوید.
آیا سرویسدهنده میتواند نوع مناسب پلن را بر اساس نیاز من پیشنهاد کند؟
بله، تیم پشتیبانی معمولاً میتواند بر اساس توضیح الگوی استفاده شما، پلن مناسبتر را پیشنهاد دهد.
آیا میتوانم ابتدا اشتراکی را امتحان کنم و بعد تصمیم بگیرم؟
این یک رویکرد منطقی است؛ اگر با محدودیت یا خطای مکرر مواجه شدید، آنوقت ارتقا به پلن ثابت و اختصاصی را در نظر بگیرید.
آیا تفاوت پلنها روی سرعت اتصال هم اثر میگذارد؟
سرعت بیشتر به زیرساخت سرور و پروتکل انتخابی بستگی دارد تا صرفاً به اشتراکی یا اختصاصی بودن؛ برای جزئیات هر پلن، کارت همان پلن را بررسی کنید.
آیا برای استفاده خانوادگی (چند نفر، چند بانک) یک پلن اختصاصی کافی است؟
بستگی به تعداد دستگاه مجاز در همان پلن دارد؛ اگر چند نفر همزمان و از دستگاههای جداگانه نیاز دارند، ظرفیت دستگاه پلن را پیش از خرید بررسی کنید.